|
|
Not�cia - 07/10/2026 - Simples Nacional 2027: novo prazo exige atenção das empresas
07/10/2026 - Simples Nacional 2027: novo prazo exige atenção das empresas
Empresas que desejam ingressar ou retornar ao Simples Nacional em 2027 ganharam mais prazo, mas precisam ficar atentas às novas datas
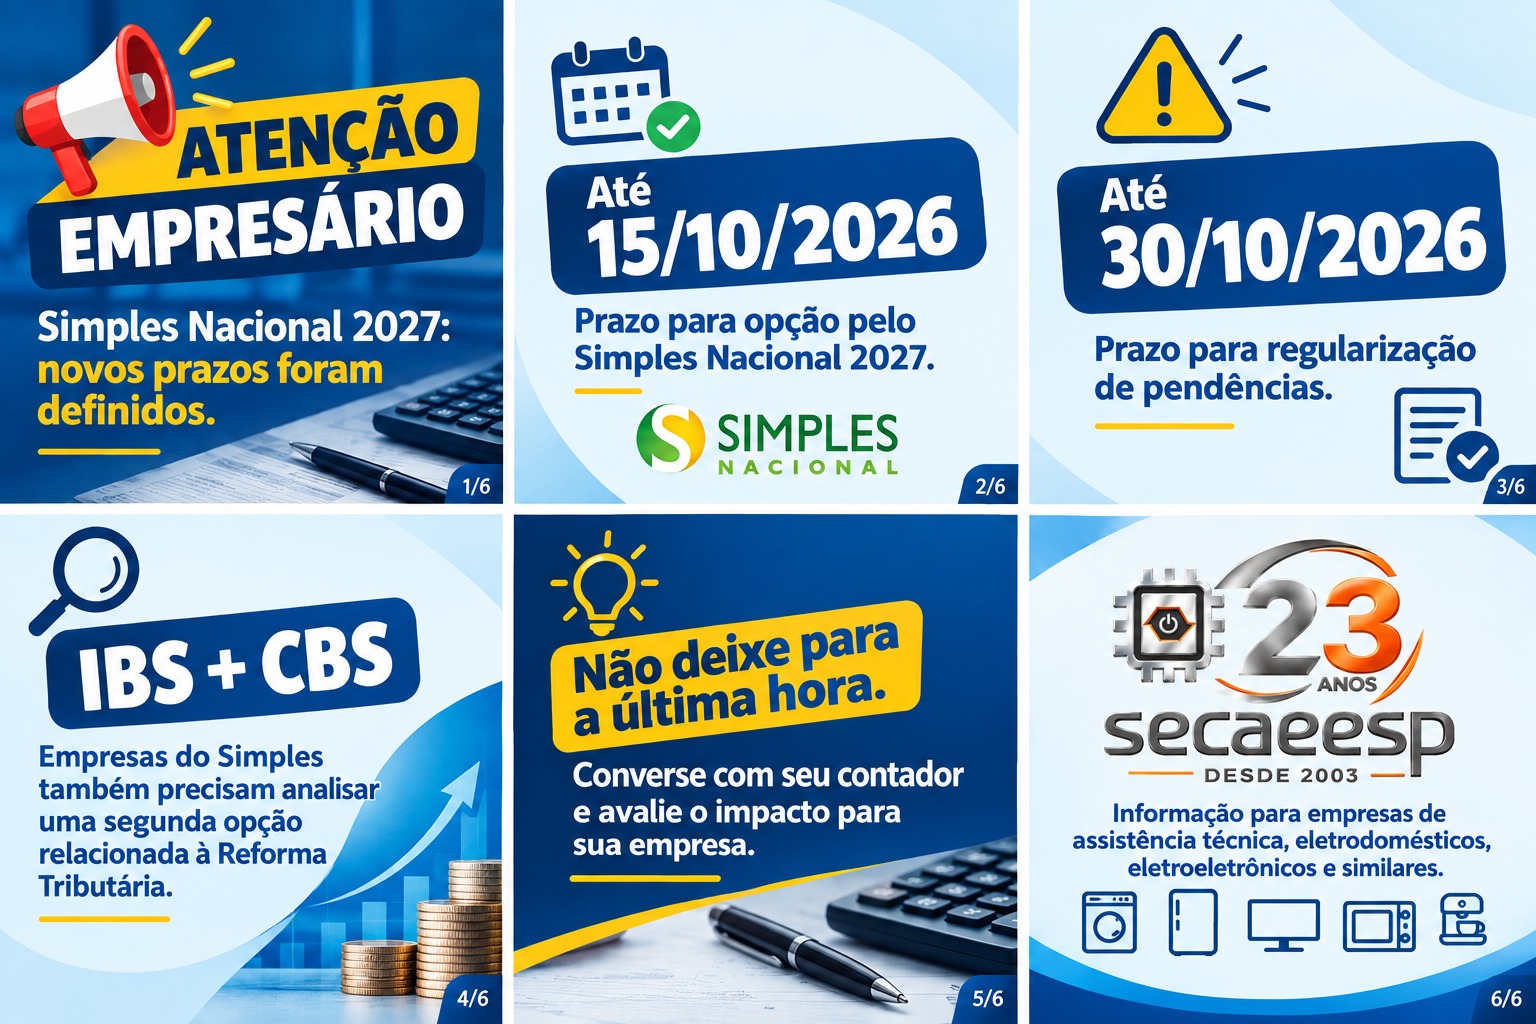
As empresas que desejam ingressar ou retornar ao Simples Nacional em 2027 precisam ficar atentas às mudanças recentes no calendário. O Comitê Gestor do Simples Nacional (CGSN), por meio da Resolução CGSN nº 194/2026, prorrogou excepcionalmente os prazos para a opção pelo regime e para a regularização de eventuais pendências.
A mudança é especialmente importante para as Microempresas (ME) e Empresas de Pequeno Porte (EPP), inclusive aquelas que atuam nos setores de assistência técnica, manutenção, reparação e comércio de equipamentos.
Novo prazo para opção pelo Simples Nacional
A empresa que atualmente não é optante pelo Simples Nacional e deseja ingressar ou retornar ao regime em 2027 poderá realizar a solicitação:
De 1º de setembro até 15 de outubro de 2026.
Se a opção for deferida, os efeitos terão início em 1º de janeiro de 2027.
Essa alteração é excepcional para 2026. Portanto, as empresas não devem considerar que esse calendário será necessariamente repetido nos próximos anos.
E se a empresa tiver pendências?
Outro ponto importante é a possibilidade de regularização.
Caso a solicitação de opção pelo Simples Nacional seja indeferida em razão de débitos ou outras pendências impeditivas, a empresa terá até:
30 de outubro de 2026
para regularizar sua situação.
O prazo de 30 de outubro é fixo. Isso significa que a empresa não deve esperar receber uma nova data individual após fazer a solicitação.
Por esse motivo, quanto antes a empresa verificar sua situação fiscal e identificar eventuais pendências, maior será o tempo disponível para resolver os problemas antes do encerramento do prazo.
Atenção: Simples Nacional e IBS/CBS são duas decisões diferentes
A mudança no calendário também está relacionada à implementação da Reforma Tributária do Consumo e exige que as empresas entendam que existem duas opções distintas.
1. Opção pelo Simples Nacional
Essa decisão é destinada à empresa que deseja ingressar ou retornar ao Simples Nacional em 2027.
Prazo: de 01/09/2026 a 15/10/2026.
2. Opção pelo regime regular do IBS e da CBS
As empresas optantes pelo Simples Nacional também poderão escolher, para o primeiro semestre de 2027, se desejam permanecer recolhendo o IBS e a CBS dentro do Simples Nacional ou optar pelo regime regular desses tributos.
Essa segunda opção poderá ser realizada até:
30 de outubro de 2026.
A escolha terá efeitos a partir de 1º de janeiro de 2027 e está relacionada ao período de janeiro a junho de 2027.
O que isso significa para a empresa?
Na prática, a empresa precisa avaliar sua situação tributária antes de tomar qualquer decisão.
A opção pelo regime regular do IBS e da CBS pode ter impactos na apuração dos tributos, emissão de documentos fiscais, aproveitamento de créditos e formação dos preços, dependendo das características da operação e dos clientes da empresa.
Para empresas do setor de assistência técnica, eletrodomésticos, eletroeletrônicos e similares, essa análise merece atenção especial, considerando que as operações podem envolver prestação de serviços, venda e aplicação de peças, remessa e retorno de equipamentos e diferentes tipos de clientes.
Por isso, a decisão não deve ser tomada apenas considerando a alíquota ou o valor dos tributos. É recomendável que a empresa avalie o impacto da escolha juntamente com seu contador ou responsável tributário.
Confira os principais prazos
Procedimento Prazo
Opção pelo Simples Nacional 2027 01/09/2026 a 15/10/2026
Regularização de pendências impeditivas Até 30/10/2026
Opção pelo regime regular do IBS e da CBS 01/09/2026 a 30/10/2026
Cancelamento das opções 03/11/2026 a 20/12/2026
Não deixe para a última hora
A alteração do calendário oferece mais tempo para as empresas, mas também exige planejamento.
Quem pretende ingressar ou retornar ao Simples Nacional deve formalizar a opção até 15 de outubro e verificar antecipadamente se existem débitos ou outras pendências que possam impedir o enquadramento.
Já as empresas que permanecerão no Simples Nacional devem avaliar, com orientação contábil, se a opção pelo regime regular do IBS e da CBS é adequada ao seu modelo de negócio.
A Reforma Tributária está trazendo mudanças que vão além da carga tributária e podem afetar processos fiscais, documentos fiscais, sistemas, formação de preços e gestão financeira.
Empresas de assistência técnica devem acompanhar essas mudanças e conversar com seu contador para avaliar qual alternativa será mais adequada para 2027.
Fonte: Receita Federal, Comitê Gestor do Simples Nacional (CGSN), Ministério da Fazenda e Secretaria da Fazenda do Estado de São Paulo.
« Índice de Notícias |
|